Fiscalitat · Principat d’Andorra

Fiscalitat a Andorra : la guia dels impostos i de la residència fiscal

La fiscalitat andorrana es basa en tres impostos de tipus baix : l’impost sobre societats al 10 %, l’IRPF (impost sobre la renda) limitat al 10 % per damunt dels 40 000 € de renda, i l’IGI (l’IVA local) al 4,5 %. El conveni de no doble imposició entre França i Andorra, en vigor des del 2015, regula la situació fiscal dels residents francesos instal·lats al Principat.

10 %IS — societats
0–10 %IRPF — renda
4,5 %IGI — IVA
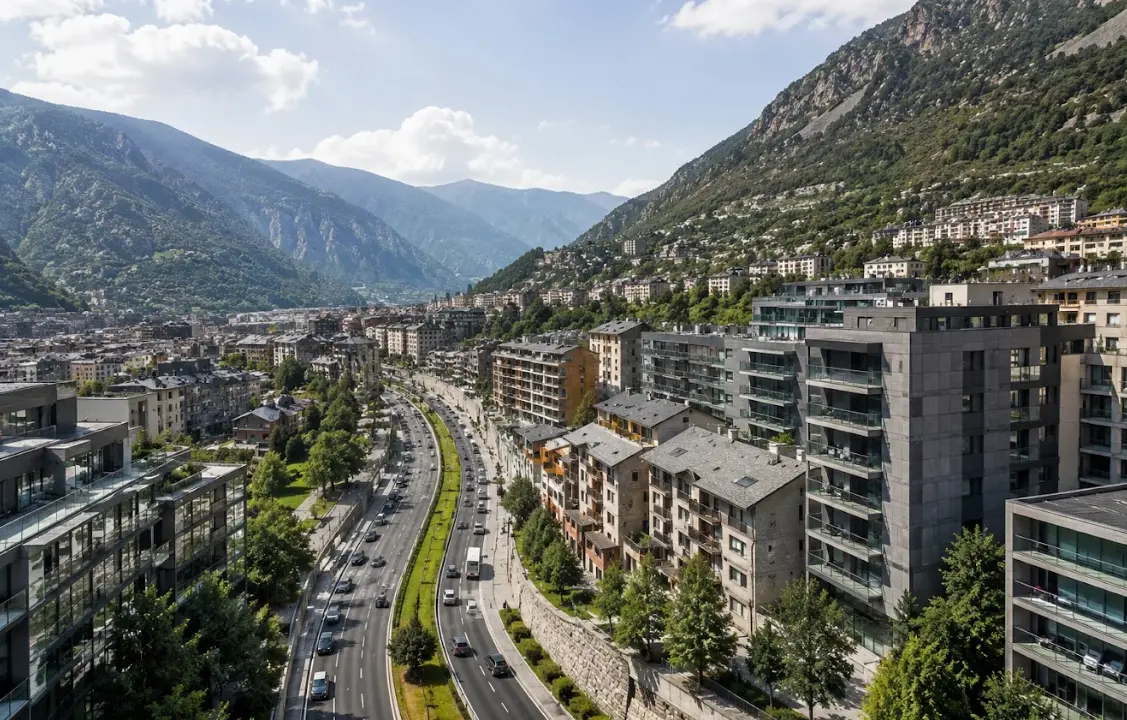
Andorra la Vella, capital del Principat d'Andorra
Andorra la Vella, capital del Principat.
10% màx
Impost sobre societats
Tipus general del 10 % sobre els beneficis, davant del 25 % a França i a Espanya.
0–10% IRPF
Impost sobre la renda
Barem de tres trams : 0 % fins a 24 000 €, 5 %, i després 10 % per damunt dels 40 000 €.
4,5% IGI
IVA andorrà
L’IVA més baix d’Europa, davant del 20 % del costat francès i el 21 % del costat espanyol.

El sistema fiscal

Els tres impostos andorrans

El règim fiscal andorrà es basa en tres tributs, davant de la quinzena llarga que n’hi ha a França. Un impost sobre els beneficis de les societats, un impost sobre la renda de les persones físiques, un impost sobre el consum. Cap impost sobre el patrimoni. Cap dret de successió en línia directa. Cap impost sobre béns immobles comparable al que paguen els propietaris francesos. Aquesta arquitectura senzilla explica bona part de l’atractiu fiscal d’Andorra.

Els tres impostos en vigor — Principat d’Andorra
Impost Què grava Tipus
ISImpost sobre societats Els beneficis de les empreses 10 %tipus general
IRPFImpost sobre la renda Els ingressos dels particulars 0 · 5 · 10 %
IGIIVA local El consum de béns i serveis 4,5 %tipus general

L’impost sobre societats (IS) : 10 % davant del 25 % a França

L’impost sobre societats andorrà grava els beneficis d’una societat a un tipus general del 10 %. A França, el mateix benefici suporta un 25 %. A Espanya, també un 25 %. La diferència parla per si sola.

Prenguem una societat de consultoria que genera 200 000 € de benefici net. A Andorra, paga 20 000 € d’IS. A França, en paga 50 000 €. Diferència en un any : 30 000 € que es queden a la tresoreria de l’empresa en lloc d’anar al Tresor Públic. En cinc anys d’activitat estable, la diferència acumulada supera els 150 000 €.

El mecanisme és clàssic : es calcula un resultat fiscal, s’aplica el tipus. La diferència rau en el tipus mateix i en alguns règims particulars. Algunes societats de gestió de participacions o d’explotació d’actius intangibles gaudeixen d’un tractament més suau. El capital social mínim d’una societat de responsabilitat limitada andorrana és de 3 000 €. El detall de les formes jurídiques i dels tràmits figura a la nostra guia de la creació de societat a Andorra.

Punt de vigilància : el tipus baix no n’hi ha prou. L’administració andorrana exigeix substància. Una societat que factura des d’Andorra però que té tota l’activitat real en un altre lloc s’exposa a una regularització, tant a Andorra com al país d’origen. Oficina, treballador, decisions preses al país : l’estructura ha de viure allà on està domiciliada. Sobre les opcions de domiciliació conformes, vegeu la nostra guia de la domiciliació.

L’IRPF : un impost sobre la renda limitat al 10 %

L’IRPF és l’impost andorrà sobre la renda de les persones físiques. Funciona per trams, com el barem francès, però amb uns llindars i un topall sense equivalent a França :

  • 0 % fins a 24 000 € de renda anual
  • 5 % sobre la part compresa entre 24 000 € i 40 000 €
  • 10 % sobre tot el que supera els 40 000 €

Un exemple amb xifres fa concreta la mecànica. Un resident percep 60 000 € imposables. El seu primer tram (24 000 €) no es grava. El segon (16 000 €) suporta un 5 %, és a dir 800 €. El romanent (20 000 €) suporta un 10 %, és a dir 2 000 €. Total : 2 800 € d’impost sobre la renda, un tipus efectiu del 4,67 %. La mateixa renda de 60 000 € a França, per a un solter sense càrregues, entra al tram del 30 % i deixa una factura molt més elevada un cop aplicat el barem progressiu.

El topall andorrà del 10 % canvia la lògica per als ingressos alts. A França, el barem puja fins al 45 %, als quals s’afegeix la contribució excepcional sobre els ingressos alts. A Espanya, la suma de l’impost estatal i l’impost regional supera el 47 % en els trams superiors. A Andorra, el tipus marginal s’atura al 10 %, sigui quin sigui l’import de la renda. Per a un dirigent que es paga 300 000 € l’any, la diferència esdevé decisiva.

Els dividends de font andorrana gaudeixen d’un tractament favorable, sovint una exempció de l’IRPF per evitar la doble imposició econòmica ja suportada a escala de la societat.

L’IGI : l’IVA local al 4,5 %

L’IGI (Impost General Indirecte) és l’impost andorrà sobre el consum, l’equivalent de l’IVA. El seu tipus general és del 4,5 %. A França, l’IVA estàndard és del 20 %. A Espanya, del 21 %. És el tipus d’IVA més baix d’Europa.

Concretament, en una compra de 1 000 € sense impostos, un consumidor andorrà paga 45 € d’IGI. La mateixa compra a França costa 200 € d’IVA. Aquesta diferència explica per què Andorra continua sent una destinació de compra per a l’electrònica, els perfums, el tabac o les begudes espirituoses, i per què el comerç al detall hi té tant de pes en l’economia.

L’IGI té diversos tipus :

  • 0 % : tipus superreduït, sobre el lloguer d’habitatge, els medicaments reemborsats per la CASS i alguns serveis de salut i d’ensenyament
  • 1 % : tipus reduït, sobre els productes alimentaris, l’aigua, els llibres, els diaris i les revistes
  • 2,5 % : tipus especial, sobre el transport i alguns serveis culturals
  • 3,5 % : tipus específic, sobre l’adquisició d’un habitatge destinat al lloguer de residència permanent, sota certes condicions
  • 4,5 % : tipus general, sobre la majoria dels béns i serveis
  • 9,5 % : tipus incrementat, sobre els serveis bancaris i financers

Per a una empresa, l’IGI es gestiona com l’IVA : repercussió sobre les vendes, deducció sobre les compres, ingrés de la diferència. La càrrega administrativa és lleugera en comparació amb el sistema francès, sobretot perquè els tipus són pocs i els llindars clars.

Dades indicatives — cal una auditoria personalitzada per a la vostra situació.
Andorra · França · Espanya

Andorra vs França vs Espanya : el comparatiu fiscal

Posar els tres sistemes de costat mostra l’abast real de la diferència. La taula següent compara els principals tributs que recauen sobre un dirigent o un particular amb ingressos alts. Andorra en taronja, els seus dos veïns en blau nit i gris.

Andorra França Espanya

Impost sobre societats

Andorra
10 %
França
25 %
Espanya
25 %

Impost sobre la renda — tipus marginal màxim

Andorra
10 %
França
45 %
Espanya
47 %

IVA / IGI — tipus general

Andorra
4,5 %
França
20 %
Espanya
21 %
Comparatiu complet dels principals tributs
Impost Andorra França Espanya
Impost sobre societats 10 % 25 % 25 %
Impost sobre la rendatipus marginal 10 % 45 % 47 % i més
IVA / IGItipus general 4,5 % 20 % 21 %
Plusvàlues mobiliàries Sovint exemptes sota condicions 30 % (flat tax) 19 % a 28 %

Sobre les plusvàlues, la comparació mereix un matís. A Andorra, la cessió de títols sol estar exempta d’impost quan el venedor té una participació inferior a un cert llindar. Les plusvàlues immobiliàries andorranes, en canvi, segueixen un barem decreixent segons el temps de tinença. A França, la flat tax del 30 % s’aplica a la majoria de les plusvàlues sobre valors mobiliaris.

La pregunta de debò

Andorra és un paradís fiscal ?

No. La resposta és clara, i es basa en fets verificables, no en una postura comercial.

Andorra ha sortit de les llistes grises de l’OCDE. El país aplica l’intercanvi automàtic d’informació bancària (norma CRS) des del 2018. Dit d’una altra manera, els comptes en mans de no-residents es declaren automàticament a la seva administració d’origen. El secret bancari que durant molt de temps va marcar la imatge del Principat ja no existeix. Un resident fiscal francès que mantingués un compte andorrà no declarat seria comunicat a la hisenda francesa.

Un paradís fiscal, en sentit estricte, combina tres trets : imposició nul·la o quasi nul·la, opacitat, i absència d’intercanvi d’informació. Andorra no compleix cap d’aquestes condicions. La fiscalitat hi és real (10 % no vol dir 0 %), la informació circula, i el país ha signat una sèrie de convenis fiscals, entre ells el de França. La confusió ve de l’antiga reputació del país, anterior a les reformes de la dècada del 2010.

El que Andorra ofereix és una fiscalitat baixa i transparent, recolzada en unes normes de residència exigents. No és el mateix que un paradís fiscal, i aquesta distinció protegeix justament els qui s’hi instal·len dins la legalitat.

Transparència CRSIntercanvi automàtic d’informació bancària des del 2018.
Fora de les llistes grises de l’OCDEJurisdicció cooperativa reconeguda.
Convenis fiscalsAcords de no doble imposició, entre ells el de França.

Residència fiscal

Convertir-se en resident fiscal a Andorra : condicions i tràmits

La residència fiscal andorrana es basa en dues condicions acumulatives. Viure més de 183 dies l’any al Principat. Situar-hi el centre dels interessos econòmics. Totes dues compten, i l’administració comprova totes dues.

La regla dels 183 dies és el criteri de presència física. Al llarg d’un any natural, el resident ha de passar més de la meitat del temps a Andorra. Aquest punt es documenta : factures, moviments bancaris, consums, presència efectiva. Un resident « de paper » que en realitat visqués a París o a Barcelona corre un risc seriós de requalificació.

El centre dels interessos econòmics és el segon criteri. Es refereix al lloc on es concentren l’activitat professional, la font principal dels ingressos, el patrimoni gestionat. Una societat andorrana operativa, un compte bancari local, un habitatge al seu nom : aquests elements construeixen el conjunt d’indicis. La combinació dels dos criteris assegura l’estatus davant de l’administració francesa, que aplica els seus propis tests de residència fiscal i no dubta a impugnar una expatriació mal preparada.

Pel que fa als tràmits, l’obtenció d’un permís de residència passa per la presentació d’un expedient davant del Govern andorrà, un examen mèdic, un certificat d’antecedents penals, i segons l’estatus buscat, una inversió o una activitat professional al país. Els terminis i els documents varien segons el perfil de residència escollit.

Andorra la Vella, barri administratiu
Andorra la Vella, el barri administratiu.

Estatus de residència

Els quatre perfils de residència

Andorra distingeix diversos estatus de residència, cadascun pensat per a una situació. Triar el correcte des del principi evita haver de refer un expedient a mig camí.

01

La residència activa

La residència activa s’adreça a qui treballa a Andorra o hi dirigeix una societat. És l’estatus del dirigent, de l’emprenedor, de l’assalariat. Suposa la creació d’una empresa andorrana o un contracte de treball local, l’afiliació a la caixa de seguretat social (la CASS), i una presència física efectiva al territori. El resident actiu cotitza a la CASS, la qual cosa li obre la cobertura de malaltia i els drets de jubilació andorrans. El tipus de cotització a la CASS per a un treballador autònom se situa al voltant del 22 % d’una base de càlcul.

Dirigents · Emprenedors · Assalariats
02

La residència passiva

La residència passiva, o residència sense activitat lucrativa, s’adreça als qui viuen a Andorra sense treballar-hi : rendistes, jubilats, inversors amb ingressos que provenen de l’estranger. Aquest estatus demana una presència mínima més curta que la residència activa, de l’ordre de 90 dies l’any. Des de la reforma del 2025-2026, exigeix a canvi una inversió d’almenys 1 000 000 € en actius andorrans (immobles, participacions, productes financers o deute públic), reduïda a 400 000 € si es col·loca al Fons d’Habitatge, així com un ingrés definitiu i no reemborsable a l’Autoritat Financera Andorrana (AFA) de 50 000 € per al sol·licitant principal, incrementat en 12 000 € per persona a càrrec.

Rendistes · Jubilats · Inversors
03

Esportistes i artistes

Aquest estatus s’adreça als esportistes d’alt nivell i als artistes amb una activitat de projecció internacional. Un ciclista professional, un pilot, un creador reconegut que exerceix la major part de la seva carrera fora d’Andorra entra en aquesta categoria. Les condicions de presència i d’inversió difereixen del règim passiu clàssic, amb unes modalitats adaptades a uns ingressos generats arreu del món.

Esportistes · Artistes · Notorietat
04

Projecció internacional

Aquest perfil afecta els professionals que dirigeixen des d’Andorra una activitat orientada cap a l’exterior. La regla clàssica vol que una part important de la facturació, sovint citada al voltant del 85 %, es faci fora del territori andorrà. Consultors, prestadors de serveis digitals, emprenedors amb clients a l’estranger hi troben un marc que reconeix la naturalesa internacional de la seva feina.

Consultors · Serveis digitals

Casos concrets

Què canvia la fiscalitat segons el vostre perfil

El règim fiscal andorrà no produeix el mateix efecte per a tothom. El benefici depèn de la naturalesa dels vostres ingressos i de l’estructura de la vostra activitat.

El dirigent

Combina dues palanques. La seva societat paga un 10 % d’IS en lloc del 25 %. La remuneració que es paga té un topall del 10 % d’IRPF en lloc d’enfilar-se fins al 45 % a França. Sobre un benefici de 300 000 € repartit entre societat i salari, l’estalvi anual es compta en desenes de milers d’euros. És el perfil per a qui el trasllat a Andorra té l’impacte més gran.

El jubilat

Una pensió de font estrangera, regulada pel conveni fiscal, entra al barem andorrà de l’IRPF, amb els seus 24 000 € exempts i el seu topall del 10 %. L’absència d’impost sobre el patrimoni i de drets de successió en línia directa pesa igualment en la decisió, sobretot per a un patrimoni important a transmetre.

El creador de contingut

YouTuber, streamer, formador en línia : els seus ingressos vénen d’audiències i de plataformes repartides arreu del món. La residència de projecció internacional encaixa amb aquesta manera de treballar. Els seus ingressos d’activitat estan subjectes a l’IRPF limitat al 10 %, i la seva societat andorrana de producció de contingut paga un 10 % d’IS.

L’inversor i el trader de cripto

És el perfil per a qui les plusvàlues compten més. Andorra no aplica la flat tax francesa del 30 % sobre les cessions de valors mobiliaris, i el tractament de les plusvàlues hi és força més suau. Per a un patrimoni que roda i es realitza regularment, la diferència amb França esdevé determinant.

Marc jurídic

El conveni fiscal França-Andorra i l’exit tax

El conveni de no doble imposició entre França i Andorra es va signar el 2013, va entrar en vigor el 2015 i s’aplica des del 2016. La seva funció : evitar que un mateix ingrés es gravi dues vegades, un cop a França i un cop a Andorra. El text reparteix el dret d’imposar entre els dos estats segons la naturalesa de l’ingrés (salaris, dividends, pensions, rendes immobiliàries) i fixa les regles per dirimir els casos de doble residència.

Aquest conveni assegura l’expatriació. Sense ell, un resident andorrà de nacionalitat francesa quedaria exposat a un risc de doble imposició sobre els seus ingressos de font francesa. Amb ell, el repartiment queda delimitat i és oposable. El resident sap quin estat grava què.

Queda un parany que molts descobreixen massa tard : l’exit tax francesa. França grava les plusvàlues latents de les persones que tenen un patrimoni mobiliari important en el moment en què traslladen el seu domicili fiscal fora de França. Concretament, si teniu títols de societat d’un valor elevat i marxeu de França, l’administració considera que els hauríeu pogut vendre abans de marxar, i calcula un impost sobre la plusvàlua teòrica. Existeix un ajornament de pagament sota certes condicions, però el dispositiu s’ha de declarar i anticipar.

La nostra posició sobre aquest punt és clara : l’exit tax es prepara abans de marxar, mai després. L’ordre de les operacions (data de trasllat de residència, cessió eventual de títols, declaracions franceses) determina la factura final. Una expatriació improvisada en aquest terreny surt cara. És precisament aquí on un assessorament estructurat marca la diferència entre una instal·lació neta i una regularització.

El mètode Setup Andorra

Com us acompanya Setup Andorra

Instal·lar-se a Andorra implica quatre fronts que avancen alhora : crear una societat, obtenir la residència, obrir un compte bancari, instal·lar-se al país. Portats per separat, es contradiuen (el banc espera la societat, la societat espera la residència, la residència espera un habitatge). Setup Andorra els gestiona tots junts, amb un únic interlocutor que manté la visió de conjunt de l’expedient.

01

Societat

Constitució de la vostra estructura andorrana, estatuts, registre, adequació a les exigències de substància. Veure la guia de creació de societat.

02

Residència

Elecció de l’estatus adaptat al vostre perfil, preparació i presentació de l’expedient davant del Govern andorrà, seguiment fins al permís de residència. Veure les condicions de residència.

03

Banc

Obertura del vostre compte en una entitat andorrana, un punt sovint bloquejant sense una introducció local. Entendre els bancs andorrans.

04

Instal·lació

Habitatge, tràmits del dia a dia, posada en marxa concreta de la vostra vida al país.

Setup Andorra és la marca de Set Up Expatriation S.L.U., despatx d’assessorament a l’expatriació que reuneix les competències d’una gestoria i d’una consergeria. Més de 100 ressenyes de 5 estrelles documenten la feina feta per a clients ja instal·lats. El despatx ha estat reprès per mitjans com Le Parisien, M6 i Forbes. El dirigeix la seva fundadora Virginie Hergel i s’apuntala en Eric Bartolomé, exmembre del Govern andorrà, el coneixement del qual dels mecanismes administratius del país assegura cada expedient.

La vostra situació fiscal mereix un càlcul precís abans de prendre cap decisió. Reserveu la vostra consulta gratuïta i marxeu amb una estimació clara del que Andorra canvia per a vós.

Virginie Hergel, fundadora de Setup Andorra
Virginie Hergel, fundadora de Setup Andorra.
100+ Ressenyes de 5 estrelles verificadesExpatriacions portades de principi a fi, valorades i recomanades pels nostres clients ja instal·lats.
Vistos a la premsa

Preguntes freqüents

El que ens pregunten

Quin tipus impositiu s’aplica a Andorra ?

Tres tipus estructuren la fiscalitat andorrana. L’impost sobre societats és del 10 %. L’impost sobre la renda (IRPF) va del 0 % (fins a 24 000 €) al 10 % (per damunt dels 40 000 €), amb un tram del 5 % entre tots dos. L’IGI, l’IVA local, és del 4,5 % en el seu tipus general. Cap impost sobre el patrimoni, cap dret de successió en línia directa.

Quant de temps cal per convertir-se en resident fiscal a Andorra ?

L’estatus de resident fiscal suposa viure més de 183 dies l’any a Andorra i situar-hi el centre dels interessos econòmics. L’obtenció del permís de residència en si depèn del perfil escollit i de la preparació de l’expedient. Compteu de diverses setmanes a uns quants mesos entre la presentació i el lliurament del permís.

Andorra és un paradís fiscal ?

No. Andorra ha sortit de les llistes grises de l’OCDE, aplica l’intercanvi automàtic d’informació bancària (CRS) des del 2018, i ha signat convenis fiscals, entre ells el de França. La fiscalitat hi és real i transparent, no nul·la i opaca. El país ofereix una fiscalitat baixa dins d’un marc declaratiu complet.

Un francès pot crear una societat a Andorra ?

Sí. Un ciutadà francès pot crear una societat andorrana i posseir-ne el capital. La creació sol anar acompanyada d’una sol·licitud de residència activa per dirigir l’estructura al país, i suposa una substància real (oficina, activitat efectiva). El capital social mínim d’una societat de responsabilitat limitada és de 3 000 €.

Quina diferència hi ha entre l’IGI i l’IVA ?

L’IGI és la versió andorrana de l’IVA. Mateix principi (un impost sobre el consum recaptat per les empreses), tipus molt diferent. L’IGI general és del 4,5 % davant del 20 % de l’IVA francès i el 21 % de l’IVA espanyol. L’IGI aplica també un tipus superreduït del 0 % (lloguer d’habitatge, medicaments reemborsats per la CASS, alguns serveis de salut i d’ensenyament), un tipus reduït de l’1 % (alimentació, aigua, llibres i premsa), un tipus especial del 2,5 % (transport, serveis culturals), un tipus específic del 3,5 % (adquisició d’un habitatge destinat al lloguer de llarga durada) i un tipus incrementat del 9,5 % (serveis bancaris i financers).

L’exit tax s’aplica en cas de marxa cap a Andorra ?

Sí, si teniu un patrimoni mobiliari important en el moment de marxar de França. L’exit tax francesa recau sobre les plusvàlues latents dels vostres títols. S’ha de declarar i anticipar abans del trasllat de domicili fiscal. Existeix un ajornament de pagament sota certes condicions. L’ordre de les operacions condiciona el cost final, per això convé preparar aquest punt amb antelació.

El conveni fiscal França-Andorra evita la doble imposició ?

Sí. Signat el 2013, en vigor des del 2015 i aplicable des del 2016, reparteix el dret d’imposar entre els dos països segons la naturalesa dels ingressos i fixa les regles en cas de doble residència. Evita que un mateix ingrés es gravi a França i a Andorra, i assegura jurídicament l’expatriació.

Cal viure realment a Andorra per beneficiar-se de la seva fiscalitat ?

Sí. La residència fiscal exigeix una presència real de més de 183 dies l’any i un centre dels interessos econòmics al país. Una residència fictícia exposa a una requalificació per part de l’administració francesa, que aplica els seus propis criteris. El règim andorrà recompensa una instal·lació de debò, no una domiciliació de façana.

Primera conversa gratuïta

El vostre projecte andorrà comença amb una conversa

Trenta minuts amb un expert de Setup Andorra per avaluar la vostra situació, calcular el vostre estalvi fiscal i traçar les properes etapes. Sense compromís.

Per Setup Andorra
Scroll to Top