Crear una societat a Andorra

Crear una societat a Andorra: la guia completa de tràmits, costos i fiscalitat

Crear una societat a Andorra és inscriure una SL (capital mínim de 3.000 €) o una SA (60.000 €) al Registre de Societats, amb una autorització prèvia d’inversió estrangera. La societat paga l’impost sobre societats al tipus general del 10 %. Per obtenir la residència activa cal posseir-ne més del 34 % i dirigir-la.

Aquesta guia segueix l’ordre real dels tràmits, des de la tria de la forma jurídica fins a l’obertura del compte professional. Dona els costos partida per partida, la remuneració de l’administrador i els requisits de la residència activa, al dia de les reformes del 2025 i del 2026.
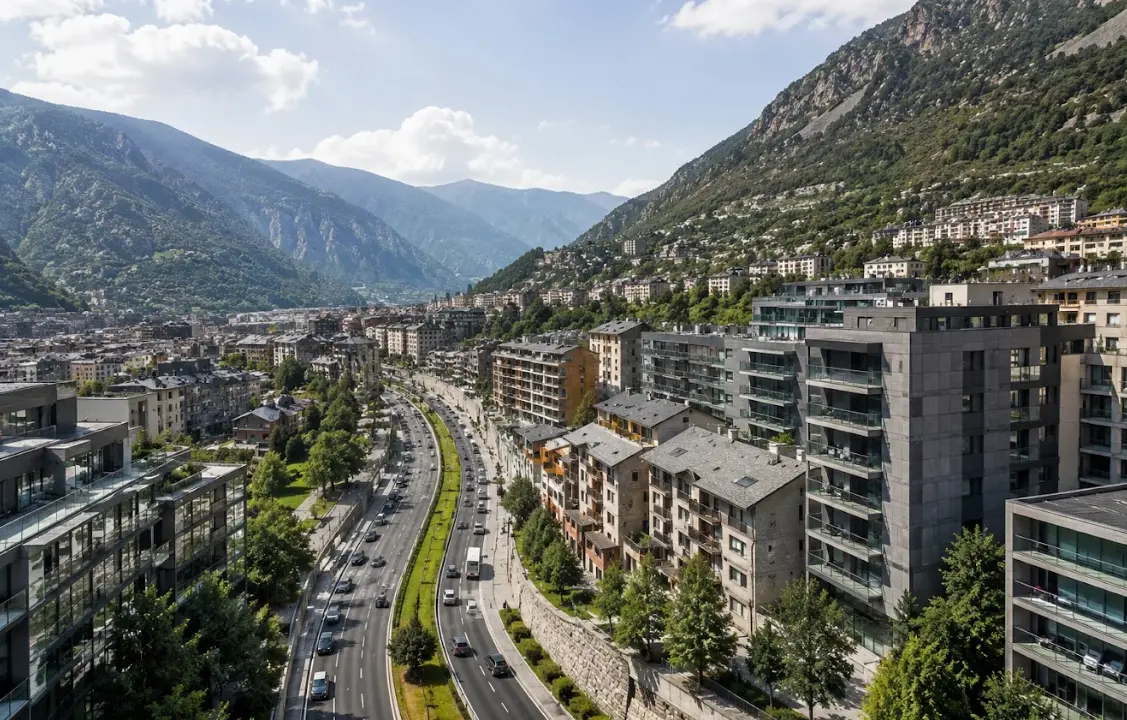
Andorre-la-Vella, capitale de la Principauté d'Andorre
Andorra la Vella, capital del Principat
10 %
Impost sobre societats
tipus general, enfront del 25 % a França
3.000 €
Capital mínim d’una SL
bloquejat i després reutilitzable
> 34 %
Participació exigida
per a la residència activa (Llei 5/2025)

El fons de la qüestió

Per què crear una societat a Andorra

El Principat atreu els dirigents francòfons per una raó senzilla: una empresa hi conserva una part molt més gran del que guanya. Això és el que canvia concretament respecte d’una societat francesa.

Una societat andorrana tributa pels seus beneficis al tipus general del 10 % (Llei 95/2010 de l’impost sobre societats). A França, el tipus normal de l’impost sobre societats arriba al 25 %. Sobre un benefici de 200.000 €, la diferència suposa 30.000 € conservats cada any, reinvertits en l’activitat en lloc d’ingressats al Tresor. És el primer motor de les relocalitzacions d’empreses cap a Andorra.

L’impost sobre el consum, l’IGI (impost general indirecte, l’equivalent local de l’IVA), és del 4,5 %, enfront del 20 % a França. Una empresa que factura serveis des d’Andorra aplica per tant un tipus quatre vegades menor, cosa que alleugereix la càrrega final per als seus clients i simplifica la seva gestió.

El repartiment de dividends segueix la mateixa lògica de moderació. L’administrador resident declara els seus dividends a l’IRPF dins la base de l’estalvi: 10 % per damunt d’una reducció de 3.000 €. Qui reparteix la seva remuneració entre sou i dividends disposa d’un marge de maniobra que el règim francès ja no ofereix. El detall figura més avall, a l’apartat remunerar l’administrador.

Un error encara estès: el tipus reduït del 5 % reservat a les societats noves durant els tres primers exercicis ja no existeix. Va ser derogat per la Llei 17/2017 per als exercicis oberts des de l’1 de gener del 2017. Una societat creada el 2026 paga el tipus general del 10 %.

La societat, porta d’entrada a la residència activa

Crear i dirigir una societat andorrana dona accés a la residència activa, l’estatut reservat als qui exerceixen una activitat econòmica al país. La societat no és doncs només una eina fiscal, esdevé el suport jurídic de tota una instal·lació. Els requisits amb xifres es detallen a l’apartat societat i residència activa.

Triar la seva estructura

Les formes jurídiques: SL, SLU o SA

Dues formes cobreixen la pràctica totalitat dels projectes. La Societat Limitada (SL) per a pimes i autònoms, la Societat Anònima (SA) per a les grans operacions. La tria depèn del capital que mobilitzi i de l’envergadura del projecte.

CriteriSL / SLUSA
Capital mínim 3 000 € 60 000 €
Perfil a qui s’adreça Pimes, autònoms, holdings patrimonials, societats de serveis Grans projectes, rondes de finançament, accionariat ampli
Soci únic Sí, la SLU (Societat Limitada Unipersonal) és la versió amb soci únic Possible (SAU, Societat Anònima Unipersonal), rarament pertinent a aquest nivell de capital
Transmissió de participacions Regulada, amb prioritat per als socis existents Més lliure, accions transmissibles
Governança Flexible, un o diversos administradors Estructura formal, amb possible consell d’administració

Quan triar la SL o la SLU. La gran majoria dels fundadors opta per una SL. N’hi ha prou per a una consultoria, una agència, un comerç electrònic, una activitat de trading o una holding familiar. Si vostè està sol al capdavant, la SLU li dona la mateixa estructura sense soci de conveniència. El capital de 3.000 € és modest i no es perd: després finança el funcionament de la societat.

Quan triar la SA. La Societat Anònima s’imposa quan el projecte mobilitza capitals importants, preveu obrir el seu accionariat o apunta a una operació d’envergadura. El seu capital de 60.000 € i el seu formalisme reforçat responen a les necessitats d’un projecte industrial o d’una societat cridada a acollir inversors.

Com procedir

Els passos de la constitució, un a un

Set passos separen la idea de la societat inscrita. Cadascun depèn de l’anterior, i dos d’ells passen per l’administració andorrana. Aquest és l’ordre real de les operacions.

01

Reservar la denominació social

Presenta tres noms per ordre de preferència al Registre. La denominació s’escriu en català, no ha de ser massa genèrica i ha de reflectir l’activitat. L’administració comprova que cap societat no la faci servir ja i expedeix un certificat de reserva. Res no pot avançar abans d’aquesta validació.

02

Sol·licitar l’autorització d’inversió estrangera (IDE)

Tan bon punt un no resident posseeix directament més del 10 % del capital, la constitució exigeix una autorització prèvia d’inversió estrangera (Llei 5/2025, títol I, que va derogar la Llei 10/2012). El ministeri resol en dos mesos, prorrogables per la meitat, i el silenci equival a denegació. Sol ser el pas que més pesa en el calendari.

03

Dipositar el capital en un compte bloquejat

Obre un compte de dipòsit en un banc andorrà i hi bloqueja el capital social, 3.000 € per a una SL. El banc expedeix un certificat de dipòsit que exigeix el notari. Els fons es desbloquegen un cop inscrita la societat.

04

Constituir la societat davant notari

El notari andorrà redacta l’escriptura de constitució, els estatuts i el repartiment de participacions. Valida la identitat dels socis, l’autorització d’inversió i el certificat de dipòsit. Vostè signa l’escriptura pública que dona vida a la societat.

05

Inscriure al Registre de Societats

El notari tramet l’escriptura al Registre de Societats Mercantils, que la inscriu en una quinzena de dies. La inscripció confereix personalitat jurídica a la societat i la fa oposable a tercers. La societat ja existeix oficialment.

06

Obtenir el NRT, el número fiscal

La societat rep el seu Número de Registre Tributari, l’identificador fiscal andorrà. D’ell depenen la facturació, les declaracions d’IGI i el pagament de l’impost sobre societats. Sense NRT no és possible cap activitat declarada.

07

Obrir el compte professional

El compte de dipòsit bloquejat es transforma en compte corrent d’explotació, o bé n’obre un de dedicat. Els bancs andorrans apliquen un procediment de compliment rigorós: justificants de l’origen dels fons, descripció de l’activitat, entrevista amb el gestor. Un cop actiu el compte, la societat cobra, paga els seus proveïdors i abona els sous. L’empresa és operativa.

Els documents de l’expedient

L’expedient es prepara abans del primer tràmit, perquè un document que falti retorna l’autorització d’inversió a instrucció. Per a l’administrador i per a cada soci, prevegi:

  • un certificat d’antecedents penals del país d’origen;
  • un passaport en vigor;
  • un pla de negoci que descrigui l’activitat, el pressupost previst i l’estratègia d’inversió;
  • el projecte d’estatuts i la denominació triada;
  • el certificat de dipòsit del capital expedit per un banc andorrà.

Els documents estrangers han de portar l’apostilla de la Haia. Compti amb una validesa de tres mesos: un certificat d’antecedents apostil·lat massa aviat s’haurà de tornar a demanar.

La pregunta que torna

Es pot crear una societat sense ser resident a Andorra?

Sí, un no resident pot posseir i dirigir una societat andorrana. No, no n’obté automàticament els avantatges fiscals. La distinció és cabdal i molts llocs l’escamotegen.

La constitució en si continua oberta als no residents. Després d’obtenir l’autorització d’inversió estrangera, un empresari francès instal·lat a París pot perfectament posseir participacions d’una SL andorrana i gestionar-la. En aquest pla, ni la nacionalitat ni el lloc de vida bloquegen res.

La fiscalitat, en canvi, segueix la persona, no la societat sobre el paper. Perquè les seves rendes es beneficiïn dels tipus andorrans, vostè ha de convertir-se en resident fiscal del Principat. Això suposa viure-hi més de 183 dies l’any o establir-hi el centre dels seus interessos econòmics, essent tots dos criteris alternatius, i disposar d’una substància real: una oficina, una activitat efectiva, una presència tangible. Una societat andorrana dirigida des de França, sense instal·lació real, exposa el seu propietari a una requalificació per part de l’administració francesa, que la considerarà fiscalment francesa.

En clar: posseir una societat andorrana sense viure-hi és legal, però no redueix el seu impost personal. L’avantatge fiscal es guanya amb una instal·lació real. És aquesta etapa, la residència i la substància, la que converteix la societat en una eina d’optimització conforme.

Transparència

Quant costa realment crear una societat?

El pressupost es divideix en dos blocs ben diferents: el capital social, que vostè recupera, i les despeses administratives, que són el seu cost real. Aquesta és la descomposició, partida per partida.

PartidaImport orientatiuNaturalesa
Capital social (SL) 3 000 € Bloquejat en la constitució i després reutilitzable per la societat. No és una despesa.
Autorització d’inversió (IDE) 300 € Taxa de tramitació governamental per a la inversió estrangera.
Despeses de notaria 400 à 900 € Redacció i signatura de l’escriptura de constitució.
Honoraris d’acompanyament 1 500 à 2 500 € Despatx que dirigeix els tràmits, el notari, el banc i el Registre.
Taxes anuals variable Taxa del registre d’activitats econòmiques i impost comunal, segons la forma social, la parròquia i la superfície del local.
Total administratiu 2 500 à 3 500 € Cost real, sense comptar el capital social recuperable.

Quedi’s amb la lògica: el capital de 3.000 € no es perd. Després finança les primeres despeses de la societat. El seu desemborsament net, el que surt definitivament de la seva butxaca, se situa entre 2.500 i 3.500 € per a una SL muntada en regla. Molts operadors anuncien un preu d’entrada molt baix i després hi afegeixen despeses pel camí. Un pressupost honest inclou el notari, l’autorització d’inversió, la inscripció i l’acompanyament des del principi.

Imports orientatius per a una SL estàndard, a confirmar segons la naturalesa del seu projecte i el detall del seu expedient. Les despeses de notaria i de tramitació varien d’un cas a l’altre.

El calendari

Quant de temps cal per crear la societat?

En els expedients que acompanyem, compti de tres a sis mesos entre la reserva del nom i l’obertura del compte professional. Dos terminis estan fixats pels textos, els altres depenen de la qualitat de l’expedient.

PasTerminiQuè el determina
Autorització d’inversió estrangera2 mesosLlei 5/2025: el ministeri resol en dos mesos, prorrogables per la meitat, i el silenci equival a denegació
Inscripció al Registre de Societats≈ 15 diesDesprés de la tramesa de l’escriptura pel notari
Denominació, notari, NRTunes setmanesDisponibilitat del nom i del notari
Obertura del compte bancarivariableProcediment de compliment del banc, origen dels fons

Tres factors allarguen sovint el calendari: un expedient d’inversió incomplet que torna a instrucció, un banc que demana justificants addicionals, i una activitat regulada que exigeix una autorització sectorial. Un expedient preparat amb serietat des del principi es manté a la forquilla baixa.

Precisió necessària

Andorra no és un muntatge offshore

La paraula «offshore» apareix en moltes cerques sobre la societat andorrana. Indueix a error. Una societat creada a Andorra no té res de closca en un paradís opac. El Principat ha canviat d’estatus fiscal i juga ara la carta de la cooperació internacional.
Création de société en Andorre : risques et vérité7:27 Crear una societat a Andorra: riscos i veritatVirginie Hergel · 7 min
  • Intercanvi automàtic d’informació. Andorra tramet les dades bancàries dels seus residents estrangers als seus països d’origen en el marc de la norma comuna de l’OCDE. El secret bancari d’abans ja no existeix.
  • Convenis fiscals. El Principat ha signat un conveni de doble imposició amb França, en vigor des del 2015, així com amb Espanya i altres països. Cada renda es grava en un lloc definit, sense escapatòria.
  • Exigència de substància. Una societat andorrana ha d’exercir una activitat real al territori per ser reconeguda. Oficina, personal o administrador present, activitat efectiva: sense això, l’administració del país d’origen requalifica l’estructura.
  • Sortida de les llistes grises. Andorra ja no figura a les llistes de jurisdiccions no cooperatives de l’OCDE. La seva fiscalitat és baixa, no és ni amagada ni il·legal.

La diferència amb un muntatge offshore cap en una frase: a Andorra vostè no amaga res, s’hi instal·la de debò, en un país de baixa tributació. És un trasllat de vida real, declarat i conforme, no pas un artifici comptable.

Estructuració patrimonial

La holding a Andorra

Una holding andorrana és una SL o una SA que posseeix participacions en altres societats i centralitza els seus dividends. Aquests dividends estan totalment exempts d’impost sobre societats quan es compleixen tres condicions (art. 20 de la Llei 95/2010): una participació d’almenys el 5 %, mantinguda durant almenys un any, en una filial sotmesa a un impost anàleg amb un tipus nominal d’almenys el 5 %. Si en falta una sola, l’exempció decau i els dividends tributen al 10 %.

La holding continua sotmesa a les mateixes exigències que qualsevol societat andorrana: substància real i residència efectiva de l’administrador. Una holding sense activitat ni presència no aporta cap avantatge, crea un risc de requalificació. Els casos d’ús, els riscos i el tractament dels no residents es detallen al nostre article holding a Andorra: avantatges i riscos.

Adreça i locals

Domiciliació i adreça de la societat

Tota societat andorrana ha de disposar d’una adreça real al territori. El domicili social consta als estatuts i condiciona la inscripció. Una simple bústia no n’hi ha prou: l’administració espera un local identificable on es pugui contactar amb la societat i on s’exerceixi la seva gestió.

Segons l’activitat, l’adreça pren la forma d’una oficina llogada, d’un espai compartit o d’un local comercial. Aquesta exigència coincideix amb la de la substància: l’adreça andorrana no és una formalitat, materialitza l’arrelament de l’empresa al país i pesa en el reconeixement de la seva residència fiscal. Per comparar els espais de treball i les fórmules de domiciliació conformes, consulti la nostra guia dels coworkings i de la domiciliació a Andorra.

Sou, dividends, cotitzacions

Remunerar l’administrador d’una societat andorrana

L’administrador cobra mitjançant sou, mitjançant dividends, o mitjançant tots dos. Cada via té el seu règim d’impost i de cotitzacions.

RendaImpost (IRPF)Cotitzacions CASS
Sou 0 % fins a 24.000 €, 5 % efectiu entre 24.000 i 40.000 €, 10 % per damunt 22 % del brut: 15,5 % empresari, 6,5 % treballador
Dividends Base de l’estalvi: 10 % per damunt de 3.000 € Cap

L’escala del sou no té tres trams legals. Resulta de tres regles de la Llei 5/2014: un mínim personal exempt de 24.000 € (art. 35), un tipus del 10 % (art. 43) i una bonificació del 50 % amb un límit de 800 € (art. 46). És aquest límit el que situa la frontera en 40.000 €: sobre 40.000 € de sou, l’impost puja a 800 €.

Els dividends no es beneficien ni del mínim de 24.000 €, ni de la bonificació. Només els 3.000 primers euros de la base de l’estalvi estan exempts (art. 37). Un soci que es reparteix 30.000 € de dividends paga per tant 2.700 € d’impost.

Pel que fa a les cotitzacions, el soci que dirigeix la seva pròpia societat queda en general dins el règim de treballadors autònoms de la CASS. El tipus global és del 22 %, aplicat a una base fixada cada any sobre el sou mitjà: la cotització al tipus ple puja a 587,95 € al mes segons l’escala publicada per la CASS, amb trams reduïts per a les rendes modestes. La tria entre sou i dividends es fa cas per cas, en funció de la renda buscada i dels drets socials desitjats.

De la societat a la instal·lació

Societat i residència activa: el vincle directe

Crear i dirigir una societat obre la via a la residència activa per compte propi, l’estatut dels qui treballen a Andorra per compte propi. La societat esdevé el motiu jurídic de la seva instal·lació.

Tres requisits amb xifres emmarquen aquesta via el 2026:

  • una participació superior al 34 % del capital de la societat andorrana, acompanyada d’una funció de direcció efectiva. El llindar del 20 % que citen encara nombroses guies va ser apujat per la Llei 5/2025;
  • un pagament no reemborsable de 50.000 € a l’AFA, efectuat en el moment de la sol·licitud i que queda per a l’Estat llevat de denegació de l’autorització inicial. No s’exigeix quan la societat té per objecte l’economia digital, l’emprenedoria o la innovació;
  • una quota anual: 150 autoritzacions per als altres casos el 2026, sobre 200 repartides entre professions liberals, metges i altres casos (Decret 75/2026), un repartiment declarat inamovible. Un cop exhaurida la quota, les sol·licituds esperen l’any següent.

No confongui aquesta via amb la residència sense activitat lucrativa, dita passiva, que exigeix des del 13 de febrer del 2026 una inversió d’almenys 1.000.000 € a Andorra (Llei 2/2026). La residència activa no demana aquesta inversió, demana una activitat real.

El procediment s’articula en dos temps lligats: primer la societat, després la residència. Per als perfils, els justificants i la presència exigida, consulti la nostra guia de la residència a Andorra.

L’acompanyament

Com l’acompanya Setup Andorra

Conèixer els passos no basta per fer-los. Entre l’autorització d’inversió, el notari, el banc i el Registre, un expedient mal preparat s’arrossega durant mesos. Setup Andorra assumeix el projecte de cap a cap.

Un únic interlocutor dirigeix la seva societat, la seva residència, l’obertura del seu compte bancari i la seva instal·lació sobre el terreny, des de la primera pregunta fins al primer dia d’activitat. El despatx és a Andorra, coneix els notaris, els bancs i l’administració, i prepara cada expedient perquè surti a la primera. Vostè manté el comandament sobre les decisions, l’equip s’ocupa de l’execució.
Virginie Hergel, fondatrice de Setup Andorra
Virginie Hergel, fundadora de Setup Andorra

Un despatx instal·lat a Andorra, no pas un intermediari a distància

La fundadora Virginie Hergel i el seu equip acompanyen els qui s’instal·len al Principat. Una presència local, un mètode provat, resultats mesurats pels qui ja ho han fet.

5,0
sobre 111 ressenyes de Google
Le Parisien · M6 · Forbes
mitjans que en parlen
Andorra
un despatx sobre el terreny

Preguntes freqüents

Les seves preguntes sobre la creació de societats

Quin és el preu de crear una societat a Andorra?

El cost administratiu real se situa entre 2.500 i 3.500 € per a una SL, amb notari, autorització d’inversió, inscripció i acompanyament inclosos. A això s’hi afegeix el capital social de 3.000 €, que continua essent propietat de la societat i després serveix per finançar-ne el funcionament.

Es pot obrir una societat a Andorra sense ser-ne resident?

Sí. Un no resident pot posseir i dirigir una societat andorrana després d’obtenir l’autorització d’inversió estrangera. Ara bé, beneficiar-se de la fiscalitat andorrana suposa esdevenir resident fiscal, és a dir viure més de 183 dies l’any al Principat amb una activitat real sobre el terreny.

Quins són els avantatges fiscals d’una societat andorrana?

L’impost sobre societats s’aplica al tipus general del 10 %, enfront del 25 % a França. L’IGI, equivalent local de l’IVA, té un tipus general del 4,5 %. L’administrador resident paga un 10 % d’IRPF sobre els seus dividends per damunt de 3.000 €. Aquests avantatges només s’apliquen plenament als residents fiscals del Principat.

Quant de temps cal per crear la societat?

Compti de tres a sis mesos. L’autorització d’inversió estrangera es resol en dos mesos, prorrogables per la meitat, i la inscripció al Registre triga una quinzena de dies. El procediment bancari, molt rigorós a Andorra, explica la resta. Un expedient ben preparat es queda a prop dels tres mesos.

Cal un capital mínim per crear una societat?

Sí. Una SL o SLU exigeix un capital mínim de 3.000 €, una SA de 60.000 €. Aquest capital queda bloquejat en un compte bancari andorrà durant la constitució, i es desbloqueja tan bon punt s’inscriu la societat. No és una despesa, sinó una suma que cal mobilitzar abans fins i tot de constituir la societat.

Pot un francès crear una societat a Andorra?

Sí. La nacionalitat francesa no ho impedeix. Després d’obtenir l’autorització d’inversió estrangera, un ciutadà francès crea la seva SL com qualsevol altre inversor. Per beneficiar-se de la fiscalitat, haurà de traslladar la seva residència fiscal a Andorra i exercir-hi una activitat real.

La societat andorrana és un muntatge offshore?

No. Andorra aplica l’intercanvi automàtic d’informació bancària, ha signat convenis de doble imposició i exigeix una substància real a les seves societats. El Principat ja no figura a les llistes grises de l’OCDE. La fiscalitat hi és baixa, però està declarada i és conforme.

Quina forma jurídica triar entre SL i SA?

La SL, amb el seu capital de 3.000 €, cobreix la pràctica totalitat dels projectes de pimes, autònoms i holdings. La SLU n’és la versió amb soci únic. La SA, amb un capital de 60.000 €, es reserva als grans projectes i a les societats que obren el seu accionariat.

Quina participació cal posseir per obtenir la residència activa?

Més del 34 % del capital de la societat andorrana, amb una funció de direcció efectiva. Aquest llindar, fixat per la Llei 5/2025, substitueix l’antic del 20 %. A això s’hi afegeixen un pagament no reemborsable de 50.000 € a l’AFA, llevat de les societats de l’economia digital, l’emprenedoria o la innovació, i una quota de 150 autoritzacions el 2026 per als altres casos, sobre 200 en total.

Existeix encara el tipus reduït del 5 % per a les societats noves?

No. Aquest règim, que reduïa l’impost sobre societats al 5 % durant els tres primers exercicis, va ser derogat per la Llei 17/2017 per als exercicis oberts des de l’1 de gener del 2017. Una societat creada el 2026 paga el tipus general del 10 %.

Passi del projecte a la societat inscrita

En consulta gratuïta estudiem el seu projecte, xifrem el cost real i definim l’estructura adequada, societat i residència incloses. En surt amb un pla clar, no pas amb una estimació vaga.

Reservar la meva consulta gratuïta →

Despatx instal·lat a Andorra · Acompanyament de cap a cap · 5,0 sobre 111 ressenyes de Google

Desplaça cap amunt
Parlem del teu projecte