Fiscalité · Principauté d’Andorre

Fiscalité en Andorre : le guide des impôts et de la résidence fiscale

La fiscalité andorrane repose sur trois impôts à taux bas : l’impôt sur les sociétés à 10 %, l’IRPF (impôt sur le revenu) plafonné à 10 % au-delà de 40 000 € de revenu, et l’IGI (la TVA locale) à 4,5 %. La convention de non double imposition entre la France et l’Andorre, en vigueur depuis 2015, encadre la situation fiscale des résidents français installés dans la Principauté.

10 %IS — sociétés
0–10 %IRPF — revenu
4,5 %IGI — TVA
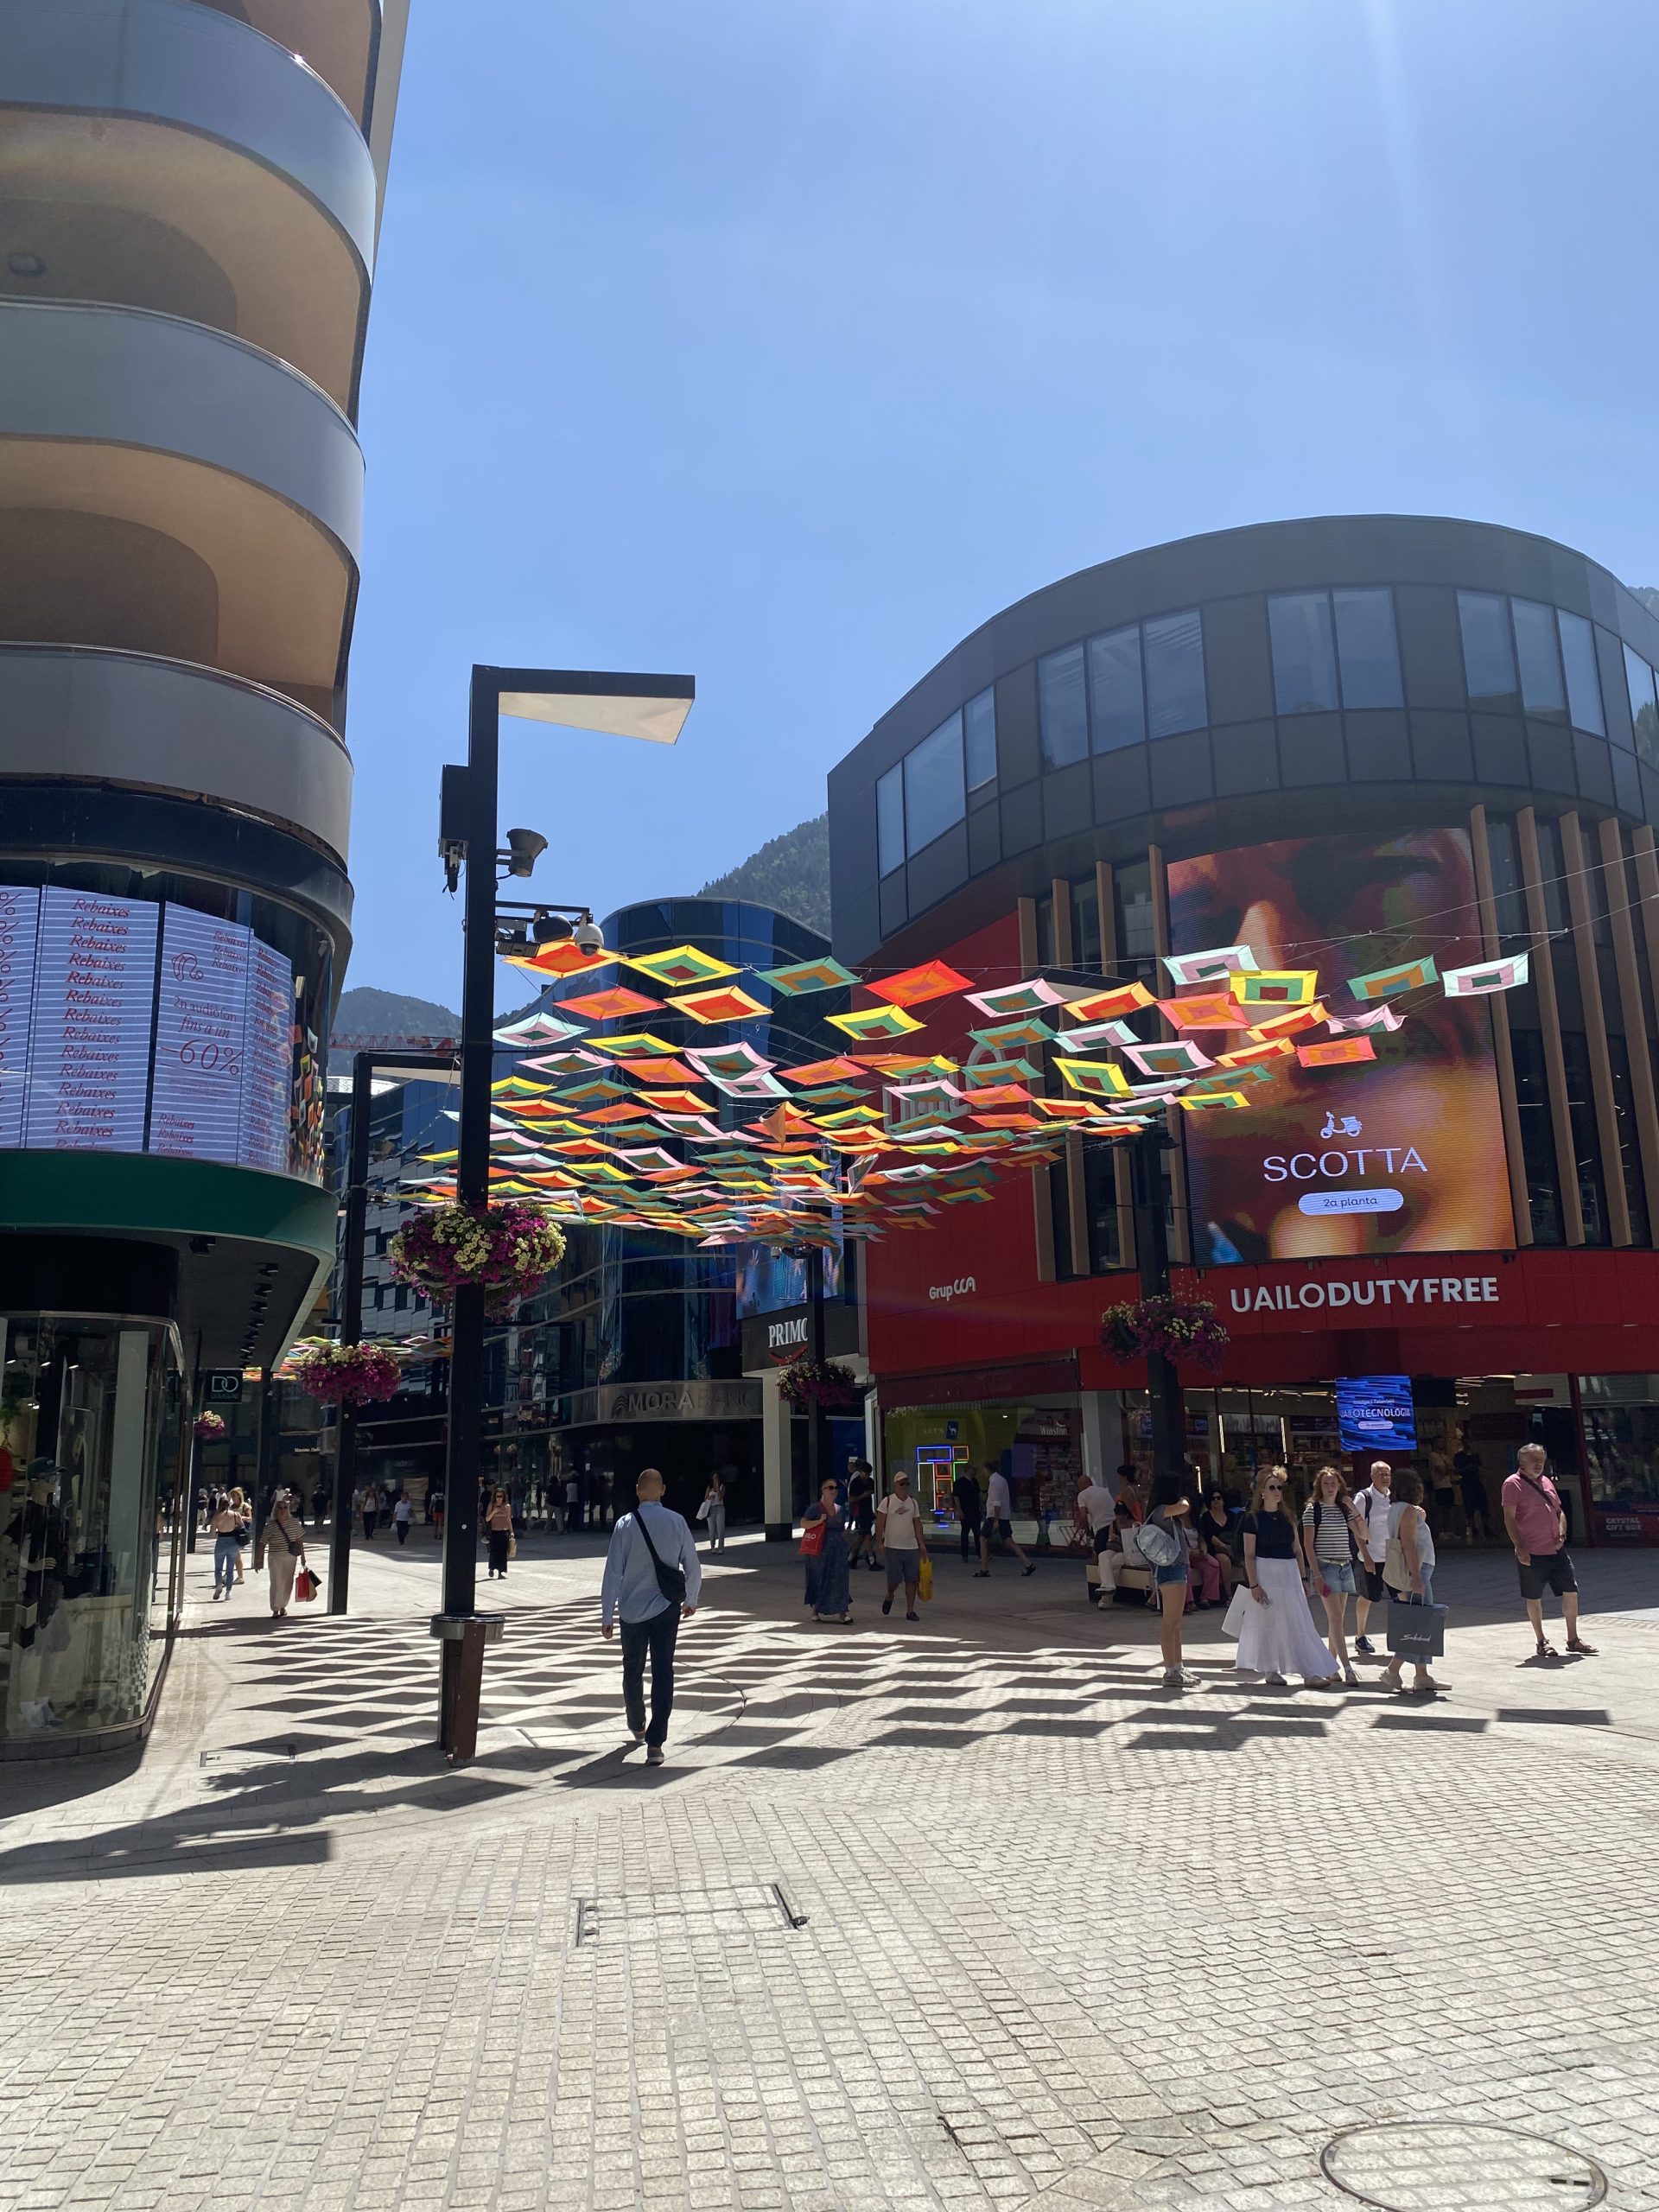
Andorre-la-Vella, capitale de la Principaute d'Andorre
Andorre-la-Vella, capitale de la Principauté.
10% max
Impôt sur les sociétés
Taux général de 10 % sur les bénéfices, contre 25 % en France et en Espagne.
0–10% IRPF
Impôt sur le revenu
Barème à trois tranches : 0 % jusqu’à 24 000 €, 5 %, puis 10 % au-delà de 40 000 €.
4,5% IGI
TVA andorrane
La TVA la plus basse d’Europe, contre 20 % côté français et 21 % côté espagnol.

Le système fiscal

Les trois impôts andorrans

Le régime fiscal andorran tient sur trois prélèvements, contre une bonne quinzaine en France. Un impôt sur les bénéfices des sociétés, un impôt sur le revenu des personnes physiques, une taxe sur la consommation. Pas d’impôt sur la fortune. Pas de droits de succession en ligne directe. Pas de taxe foncière comparable à celle que connaissent les propriétaires français. Cette architecture simple explique une bonne part de l’attractivité fiscale de l’Andorre.

Les trois impôts en vigueur — Principauté d’Andorre
Impôt Ce qu’il taxe Taux
ISImpôt sur les sociétés Les bénéfices des entreprises 10 %taux général
IRPFImpôt sur le revenu Les revenus des particuliers 0 · 5 · 10 %
IGITVA locale La consommation de biens et services 4,5 %taux général

L’impôt sur les sociétés (IS) : 10 % contre 25 % en France

L’impôt sur les sociétés andorran frappe les bénéfices d’une société au taux général de 10 %. En France, le même bénéfice supporte 25 %. En Espagne, 25 % également. L’écart parle de lui-même.

Prenons une société de conseil qui dégage 200 000 € de bénéfice net. En Andorre, elle paie 20 000 € d’IS. En France, elle en paie 50 000 €. Différence sur une année : 30 000 € qui restent dans la trésorerie de l’entreprise plutôt que de partir au Trésor public. Sur cinq ans d’activité stable, l’écart cumulé dépasse 150 000 €.

Le mécanisme reste classique : on calcule un résultat fiscal, on applique le taux. La différence tient au taux lui-même et à quelques régimes particuliers. Certaines sociétés de gestion de participations ou d’exploitation d’actifs immatériels bénéficient d’un traitement allégé. Le capital social minimum d’une société à responsabilité limitée andorrane s’élève à 3 000 €. Le détail des formes juridiques et des démarches figure dans notre guide de la création de société en Andorre.

Point de vigilance : le taux bas ne suffit pas. L’administration andorrane exige de la substance. Une société qui facture depuis Andorre mais dont toute l’activité réelle se déroule ailleurs s’expose à un redressement, en Andorre comme dans le pays d’origine. Bureau, salarié, décisions prises sur place : la structure doit vivre là où elle est domiciliée. Sur les options de domiciliation conformes, voyez notre guide de la domiciliation.

L’IRPF : un impôt sur le revenu plafonné à 10 %

L’IRPF est l’impôt andorran sur le revenu des personnes physiques. Il fonctionne par tranches, comme le barème français, mais avec des seuils et un plafond sans équivalent en France :

  • 0 % jusqu’à 24 000 € de revenu annuel
  • 5 % sur la part comprise entre 24 000 € et 40 000 €
  • 10 % sur tout ce qui dépasse 40 000 €

Un exemple chiffré rend la mécanique concrète. Un résident touche 60 000 € imposables. Sa première tranche (24 000 €) n’est pas taxée. La deuxième (16 000 €) supporte 5 %, soit 800 €. Le solde (20 000 €) supporte 10 %, soit 2 000 €. Total : 2 800 € d’impôt sur le revenu, un taux effectif de 4,67 %. Le même revenu de 60 000 € en France, pour un célibataire sans charge, entre dans la tranche à 30 % et laisse une facture bien plus lourde une fois le barème progressif appliqué.

Le plafond andorran à 10 % change la logique pour les hauts revenus. En France, le barème monte jusqu’à 45 %, auxquels s’ajoute la contribution exceptionnelle sur les hauts revenus. En Espagne, l’addition de l’impôt d’État et de l’impôt régional dépasse 47 % sur les tranches supérieures. En Andorre, le taux marginal s’arrête à 10 %, quel que soit le montant du revenu. Pour un dirigeant qui se verse 300 000 € par an, l’écart devient structurant.

Les dividendes de source andorrane bénéficient d’un traitement favorable, souvent une exonération à l’IRPF pour éviter la double imposition économique déjà supportée au niveau de la société.

L’IGI : la TVA locale à 4,5 %

L’IGI (Impost General Indirecte) est la taxe andorrane sur la consommation, l’équivalent de la TVA. Son taux général est de 4,5 %. En France, la TVA standard est de 20 %. En Espagne, 21 %. C’est le taux de TVA le plus bas d’Europe.

Concrètement, sur un achat de 1 000 € hors taxe, un consommateur andorran paie 45 € d’IGI. Le même achat en France coûte 200 € de TVA. Cet écart explique pourquoi Andorre reste une destination d’achat pour l’électronique, les parfums, le tabac ou les spiritueux, et pourquoi le commerce de détail y pèse autant dans l’économie.

L’IGI comporte plusieurs taux :

  • 0 % : taux super-réduit, sur la location de logement, les médicaments remboursés par la CASS et certains services de santé et d’enseignement
  • 1 % : taux réduit, sur les produits alimentaires, l’eau, les livres, les journaux et les revues
  • 2,5 % : taux spécial, sur le transport et certains services culturels
  • 3,5 % : taux spécifique, sur l’acquisition d’un logement destiné à la location de résidence permanente, sous conditions
  • 4,5 % : taux général, sur la majorité des biens et services
  • 9,5 % : taux majoré, sur les services bancaires et financiers

Pour une entreprise, l’IGI se gère comme la TVA : collecte sur les ventes, déduction sur les achats, reversement de la différence. La charge administrative reste légère par rapport au système français, notamment parce que les taux sont peu nombreux et les seuils clairs.

Données indicatives — un audit personnalisé est nécessaire pour votre situation.
Andorre · France · Espagne

Andorre vs France vs Espagne : le comparatif fiscal

Mettre les trois systèmes côte à côte montre l’ampleur réelle de l’écart. Le tableau ci-dessous compare les prélèvements principaux qui pèsent sur un dirigeant ou un particulier à hauts revenus. Andorre en orange, ses deux voisins en bleu nuit et gris.

Andorre France Espagne

Impôt sur les sociétés

Andorre
10 %
France
25 %
Espagne
25 %

Impôt sur le revenu — taux marginal maximal

Andorre
10 %
France
45 %
Espagne
47 %

TVA / IGI — taux général

Andorre
4,5 %
France
20 %
Espagne
21 %
Comparatif complet des prélèvements principaux
Impôt Andorre France Espagne
Impôt sur les sociétés 10 % 25 % 25 %
Impôt sur le revenutaux marginal 10 % 45 % 47 % et plus
TVA / IGItaux général 4,5 % 20 % 21 %
Plus-values mobilières Souvent exonérées sous conditions 30 % (flat tax) 19 % à 28 %

Sur les plus-values, la comparaison mérite une nuance. En Andorre, la cession de titres est généralement exonérée d’impôt lorsque le vendeur détient une participation inférieure à un certain seuil. Les plus-values immobilières andorranes suivent, elles, un barème dégressif selon la durée de détention. En France, la flat tax de 30 % s’applique à la plupart des plus-values sur valeurs mobilières.

La vraie question

L’Andorre est-elle un paradis fiscal ?

Non. La réponse est nette, et elle repose sur des faits vérifiables, pas sur une posture commerciale.

Andorre est sortie des listes grises de l’OCDE. Le pays applique l’échange automatique d’informations bancaires (norme CRS) depuis 2018. Autrement dit, les comptes détenus par des non-résidents sont déclarés automatiquement à leur administration d’origine. Le secret bancaire qui a longtemps collé à l’image de la Principauté n’existe plus. Un résident fiscal français qui garderait un compte andorran non déclaré serait signalé au fisc français.

Un paradis fiscal, au sens strict, combine trois traits : imposition nulle ou quasi nulle, opacité, et absence d’échange d’informations. Andorre ne coche aucune de ces cases. La fiscalité y est réelle (10 % ne veut pas dire 0 %), l’information circule, et le pays a signé une série de conventions fiscales, dont celle avec la France. La confusion vient de l’ancienne réputation du pays, antérieure aux réformes des années 2010.

Ce que l’Andorre offre, c’est une fiscalité basse et transparente, adossée à des règles de résidence exigeantes. Ce n’est pas la même chose qu’un paradis fiscal, et cette distinction protège justement ceux qui s’y installent dans les règles.

Transparence CRSÉchange automatique d’informations bancaires depuis 2018.
Hors listes grises OCDEJuridiction coopérative reconnue.
Conventions fiscalesAccords de non-double imposition, dont la France.

Résidence fiscale

Devenir résident fiscal en Andorre : conditions et démarches

La résidence fiscale andorrane repose sur deux conditions cumulatives. Vivre plus de 183 jours par an dans la Principauté. Y placer le centre de ses intérêts économiques. Les deux comptent, et l’administration vérifie les deux.

La règle des 183 jours est le critère de présence physique. Sur une année civile, le résident doit passer plus de la moitié de son temps en Andorre. Ce point se documente : factures, mouvements bancaires, consommations, présence effective. Un résident « de papier » qui vivrait en réalité à Paris ou à Barcelone prend un risque sérieux de requalification.

Le centre des intérêts économiques est le second critère. Il vise le lieu où se concentrent l’activité professionnelle, la source principale des revenus, le patrimoine géré. Une société andorrane opérationnelle, un compte bancaire local, un logement à son nom : ces éléments construisent le faisceau. La combinaison des deux critères sécurise le statut face à l’administration française, qui applique ses propres tests de résidence fiscale et n’hésite pas à contester une expatriation mal préparée.

Côté démarches, l’obtention d’un titre de résidence passe par le dépôt d’un dossier auprès du gouvernement andorran, un examen médical, un extrait de casier judiciaire, et selon le statut visé, un investissement ou une activité professionnelle sur place. Les délais et les pièces varient selon le profil de résidence choisi.

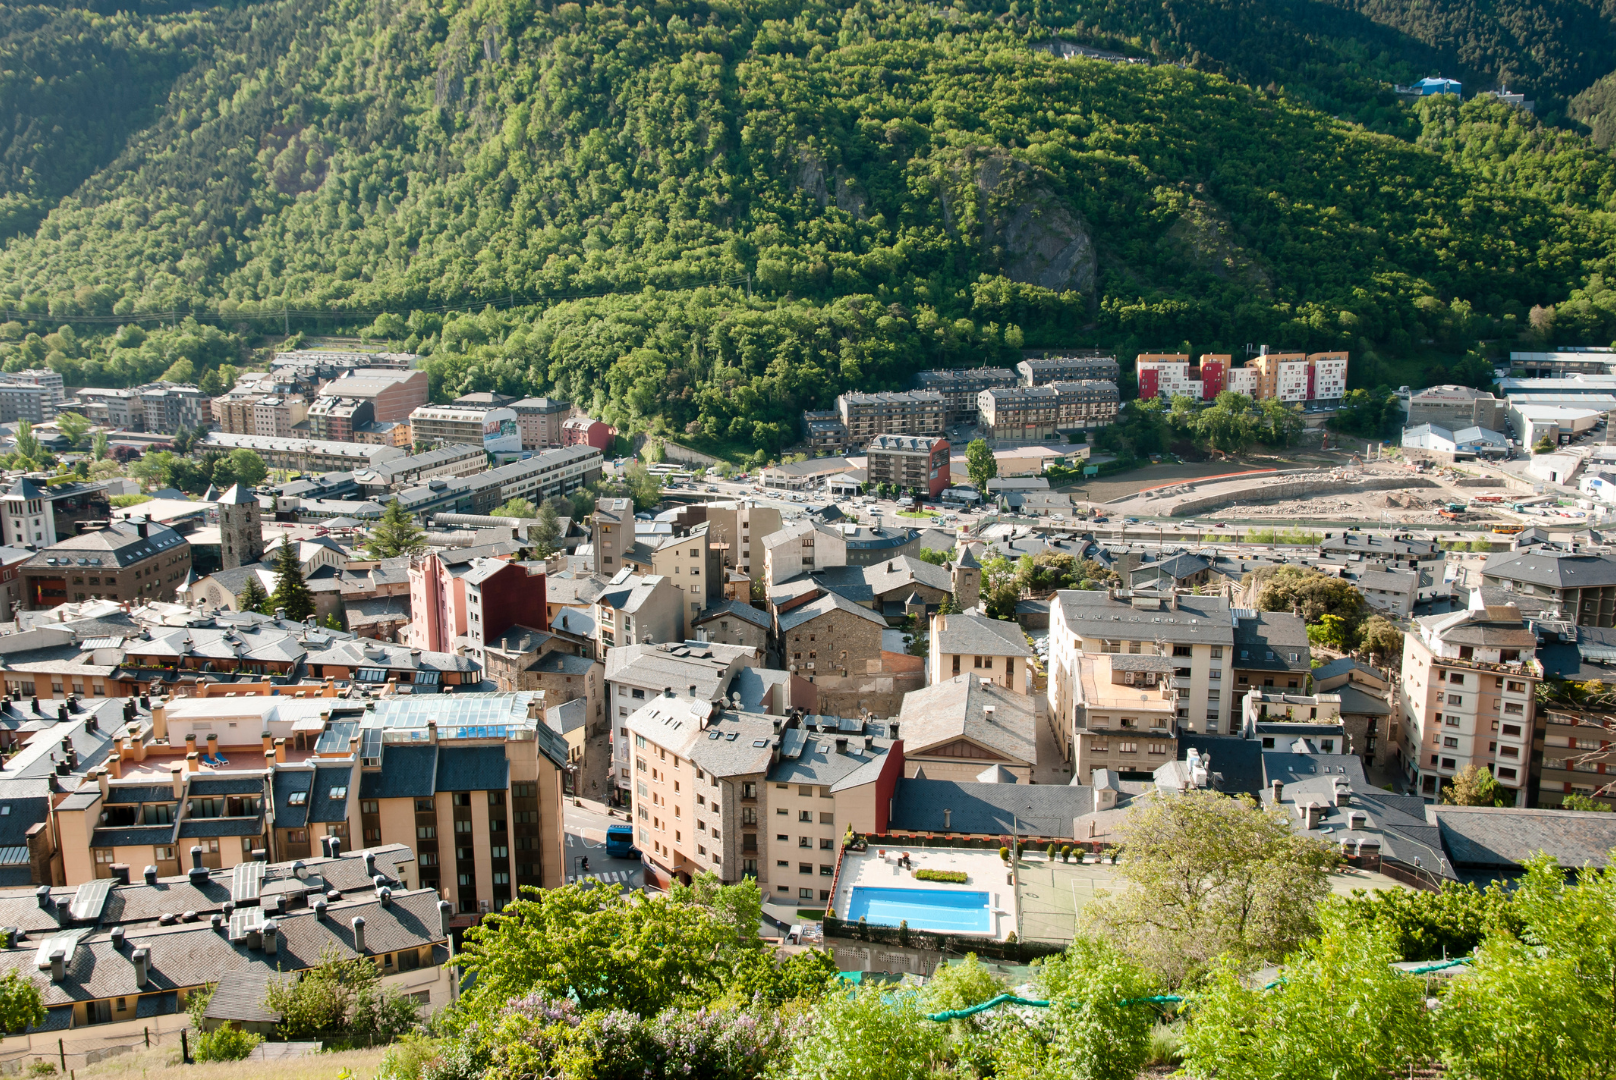
Andorre-la-Vella, quartier administratif
Andorre-la-Vella, le quartier administratif.

Statuts de résidence

Les quatre profils de résidence

Andorre distingue plusieurs statuts de résidence, chacun taillé pour une situation. Choisir le bon dès le départ évite de reconstruire un dossier en cours de route.

01

La résidence active

La résidence active s’adresse à celui qui travaille en Andorre ou y dirige une société. C’est le statut du dirigeant, de l’entrepreneur, du salarié. Il suppose la création d’une entreprise andorrane ou un contrat de travail local, l’affiliation à la caisse de sécurité sociale (la CASS), et une présence physique effective sur le territoire. Le résident actif cotise à la CASS, ce qui lui ouvre la couverture maladie et les droits à la retraite andorrans. Le taux de cotisation à la CASS pour un travailleur indépendant se situe autour de 22 % d’une base de calcul.

Dirigeants · Entrepreneurs · Salariés
02

La résidence passive

La résidence passive, ou résidence sans activité lucrative, vise ceux qui vivent en Andorre sans y travailler : rentiers, retraités, investisseurs dont les revenus proviennent de l’étranger. Ce statut demande une présence minimale plus courte que la résidence active, de l’ordre de 90 jours par an. Depuis la réforme de 2025-2026, il exige en contrepartie un investissement d’au moins 1 000 000 € en actifs andorrans (immobilier, participations, produits financiers ou dette publique), ramené à 400 000 € s’il est placé dans le Fons d’Habitatge, ainsi qu’un versement définitif et non remboursable auprès de l’Autorité financière andorrane (AFA) de 50 000 € pour le demandeur principal, majoré de 12 000 € par personne à charge.

Rentiers · Retraités · Investisseurs
03

Sportifs et artistes

Ce statut cible les sportifs de haut niveau et les artistes dont l’activité rayonne à l’international. Un cycliste professionnel, un pilote, un créateur reconnu qui exerce l’essentiel de sa carrière hors d’Andorre entre dans cette catégorie. Les conditions de présence et d’investissement diffèrent du régime passif classique, avec des modalités adaptées à des revenus générés partout dans le monde.

Sportifs · Artistes · Notoriété
04

Projection internationale

Ce profil concerne les professionnels qui pilotent depuis Andorre une activité tournée vers l’extérieur. La règle classique veut qu’une large part du chiffre d’affaires, souvent citée autour de 85 %, soit réalisée hors du territoire andorran. Consultants, prestataires de services numériques, entrepreneurs dont les clients sont à l’étranger trouvent ici un cadre qui reconnaît la nature internationale de leur travail.

Consultants · Services numériques

Cas concrets

Ce que la fiscalité change selon votre profil

Le régime fiscal andorran ne produit pas le même effet pour tout le monde. Le gain dépend de la nature de vos revenus et de la structure de votre activité.

Le dirigeant

Il combine deux leviers. Sa société paie 10 % d’IS au lieu de 25 %. La rémunération qu’il se verse plafonne à 10 % d’IRPF au lieu de grimper jusqu’à 45 % en France. Sur un bénéfice de 300 000 € réparti entre société et salaire, l’économie annuelle se compte en dizaines de milliers d’euros. C’est le profil pour qui le déménagement en Andorre a l’impact le plus lourd.

Le retraité

Une pension de source étrangère, encadrée par la convention fiscale, entre dans le barème andorran de l’IRPF, avec ses 24 000 € exonérés et son plafond à 10 %. L’absence d’impôt sur la fortune et de droits de succession en ligne directe pèse tout autant dans la décision, en particulier pour un patrimoine important à transmettre.

Le créateur de contenu

YouTubeur, streamer, formateur en ligne : ses revenus viennent d’audiences et de plateformes réparties dans le monde entier. La résidence à projection internationale colle à ce mode de travail. Ses revenus d’activité relèvent de l’IRPF plafonné à 10 %, et sa société andorrane de production de contenu paie 10 % d’IS.

L’investisseur et le trader crypto

C’est le profil pour qui les plus-values comptent le plus. Andorre n’applique pas la flat tax française de 30 % sur les cessions de valeurs mobilières, et le traitement des plus-values y est nettement plus doux. Pour un patrimoine qui tourne et se réalise régulièrement, l’écart avec la France devient déterminant.

Cadre juridique

La convention fiscale France-Andorre et l’exit tax

La convention de non double imposition entre la France et l’Andorre a été signée en 2013, est entrée en vigueur en 2015, et s’applique depuis 2016. Son rôle : éviter qu’un même revenu soit taxé deux fois, une fois en France et une fois en Andorre. Le texte répartit le droit d’imposer entre les deux États selon la nature du revenu (salaires, dividendes, pensions, revenus immobiliers) et fixe les règles pour trancher les cas de double résidence.

Cette convention sécurise l’expatriation. Sans elle, un résident andorran de nationalité française resterait exposé à un risque de double imposition sur ses revenus de source française. Avec elle, la répartition est cadrée et opposable. Le résident sait quel État taxe quoi.

Reste un piège que beaucoup découvrent trop tard : l’exit tax française. La France taxe les plus-values latentes des personnes qui détiennent un patrimoine mobilier important au moment où elles transfèrent leur domicile fiscal hors de France. Concrètement, si vous détenez des titres de société d’une valeur élevée et que vous quittez la France, l’administration considère que vous auriez pu les vendre avant de partir, et calcule un impôt sur la plus-value théorique. Un sursis de paiement existe sous conditions, mais le dispositif se déclare et s’anticipe.

Notre position sur ce point est tranchée : l’exit tax se prépare avant le départ, jamais après. L’ordre des opérations (date de transfert de résidence, cession éventuelle de titres, déclarations françaises) détermine la note finale. Une expatriation improvisée sur ce terrain coûte cher. C’est précisément là qu’un accompagnement structuré fait la différence entre une installation propre et un redressement.

La méthode Setup Andorra

Comment Setup Andorra vous accompagne

S’installer en Andorre touche à quatre chantiers qui avancent en même temps : créer une société, obtenir la résidence, ouvrir un compte bancaire, s’installer sur place. Menés séparément, ils se contredisent (la banque attend la société, la société attend la résidence, la résidence attend un logement). Setup Andorra les pilote ensemble, avec un interlocuteur unique qui garde la vue d’ensemble du dossier.

01

Société

Constitution de votre structure andorrane, statuts, immatriculation, mise en conformité avec les exigences de substance. Voir le guide de création de société.

02

Résidence

Choix du statut adapté à votre profil, montage et dépôt du dossier auprès du gouvernement andorran, suivi jusqu’au titre de résidence. Voir les conditions de résidence.

03

Banque

Ouverture de votre compte auprès d’un établissement andorran, un point souvent bloquant sans introduction locale. Comprendre les banques andorranes.

04

Installation

Logement, démarches du quotidien, mise en place concrète de votre vie sur place.

Setup Andorra est la marque de Set Up Expatriation S.L.U., cabinet d’accompagnement à l’expatriation qui réunit les compétences d’une gestoria et d’une conciergerie. Plus de 100 avis 5 étoiles documentent le travail réalisé pour des clients déjà installés. Le cabinet a été repris par des médias comme Le Parisien, M6 et Forbes. Il est dirigé par sa fondatrice Virginie Hergel et s’appuie sur Eric Bartolomé, ancien du gouvernement andorran, dont la connaissance des rouages administratifs du pays sécurise chaque dossier.

Votre situation fiscale mérite un chiffrage précis avant toute décision. Réservez votre consultation offerte et repartez avec une estimation claire de ce que l’Andorre change pour vous.

Virginie Hergel, fondatrice de Setup Andorra
Virginie Hergel, fondatrice de Setup Andorra.
100+ Avis 5 étoiles vérifiésDes expatriations menées de bout en bout, notées et recommandées par nos clients installés.
Vus dans la presse

Foire aux questions

Ce que l’on nous demande

Quel taux d’imposition s’applique en Andorre ?

Trois taux structurent la fiscalité andorrane. L’impôt sur les sociétés est à 10 %. L’impôt sur le revenu (IRPF) va de 0 % (jusqu’à 24 000 €) à 10 % (au-delà de 40 000 €), avec une tranche à 5 % entre les deux. L’IGI, la TVA locale, est à 4,5 % pour son taux général. Aucun impôt sur la fortune, aucun droit de succession en ligne directe.

Combien de temps faut-il pour devenir résident fiscal en Andorre ?

Le statut de résident fiscal suppose de vivre plus de 183 jours par an en Andorre et d’y placer le centre de ses intérêts économiques. L’obtention du titre de résidence lui-même dépend du profil choisi et du montage du dossier. Comptez plusieurs semaines à quelques mois entre le dépôt et la délivrance du titre.

L’Andorre est-elle un paradis fiscal ?

Non. Andorre est sortie des listes grises de l’OCDE, applique l’échange automatique d’informations bancaires (CRS) depuis 2018, et a signé des conventions fiscales dont celle avec la France. La fiscalité y est réelle et transparente, pas nulle et opaque. Le pays offre une fiscalité basse dans un cadre déclaratif complet.

Un Français peut-il créer une société en Andorre ?

Oui. Un ressortissant français peut créer une société andorrane et en détenir le capital. La création s’accompagne généralement d’une demande de résidence active pour diriger la structure sur place, et suppose une substance réelle (bureau, activité effective). Le capital social minimum d’une société à responsabilité limitée est de 3 000 €.

Quelle différence entre l’IGI et la TVA ?

L’IGI est la version andorrane de la TVA. Même principe (une taxe sur la consommation collectée par les entreprises), taux très différent. L’IGI général est à 4,5 % contre 20 % pour la TVA française et 21 % pour la TVA espagnole. L’IGI applique aussi un taux super-réduit à 0 % (location de logement, médicaments remboursés par la CASS, certains services de santé et d’enseignement), un taux réduit à 1 % (alimentation, eau, livres et presse), un taux spécial à 2,5 % (transport, services culturels), un taux spécifique à 3,5 % (acquisition d’un logement destiné à la location longue durée) et un taux majoré à 9,5 % (services bancaires et financiers).

L’exit tax s’applique-t-elle en cas de départ vers l’Andorre ?

Oui, si vous détenez un patrimoine mobilier important au moment de quitter la France. L’exit tax française porte sur les plus-values latentes de vos titres. Elle se déclare et s’anticipe avant le transfert de domicile fiscal. Un sursis de paiement existe sous conditions. L’ordre des opérations conditionne le coût final, d’où l’intérêt de préparer ce point en amont.

La convention fiscale France-Andorre évite-t-elle la double imposition ?

Oui. Signée en 2013, en vigueur depuis 2015 et applicable depuis 2016, elle répartit le droit d’imposer entre les deux pays selon la nature des revenus et fixe les règles en cas de double résidence. Elle évite qu’un même revenu soit taxé en France et en Andorre, et sécurise juridiquement l’expatriation.

Faut-il vraiment vivre en Andorre pour bénéficier de sa fiscalité ?

Oui. La résidence fiscale exige une présence réelle de plus de 183 jours par an et un centre des intérêts économiques sur place. Une résidence fictive expose à une requalification par l’administration française, qui applique ses propres critères. Le régime andorran récompense une installation véritable, pas une domiciliation de façade.

Premier échange offert

Votre projet andorran commence par une conversation

Trente minutes avec un expert Setup Andorra pour évaluer votre situation, chiffrer votre gain fiscal et tracer les prochaines étapes. Sans engagement.

Por Setup Andorra
Scroll to Top